Do Brasil para a América Latina: como o modelo de consórcio passou a dialogar com sistemas semelhantes de planejamento e aquisição coletiva
Quando se fala em consórcio, é comum pensar em uma alternativa brasileira para adquirir um carro, uma casa, uma motocicleta ou até mesmo contratar determinados serviços.
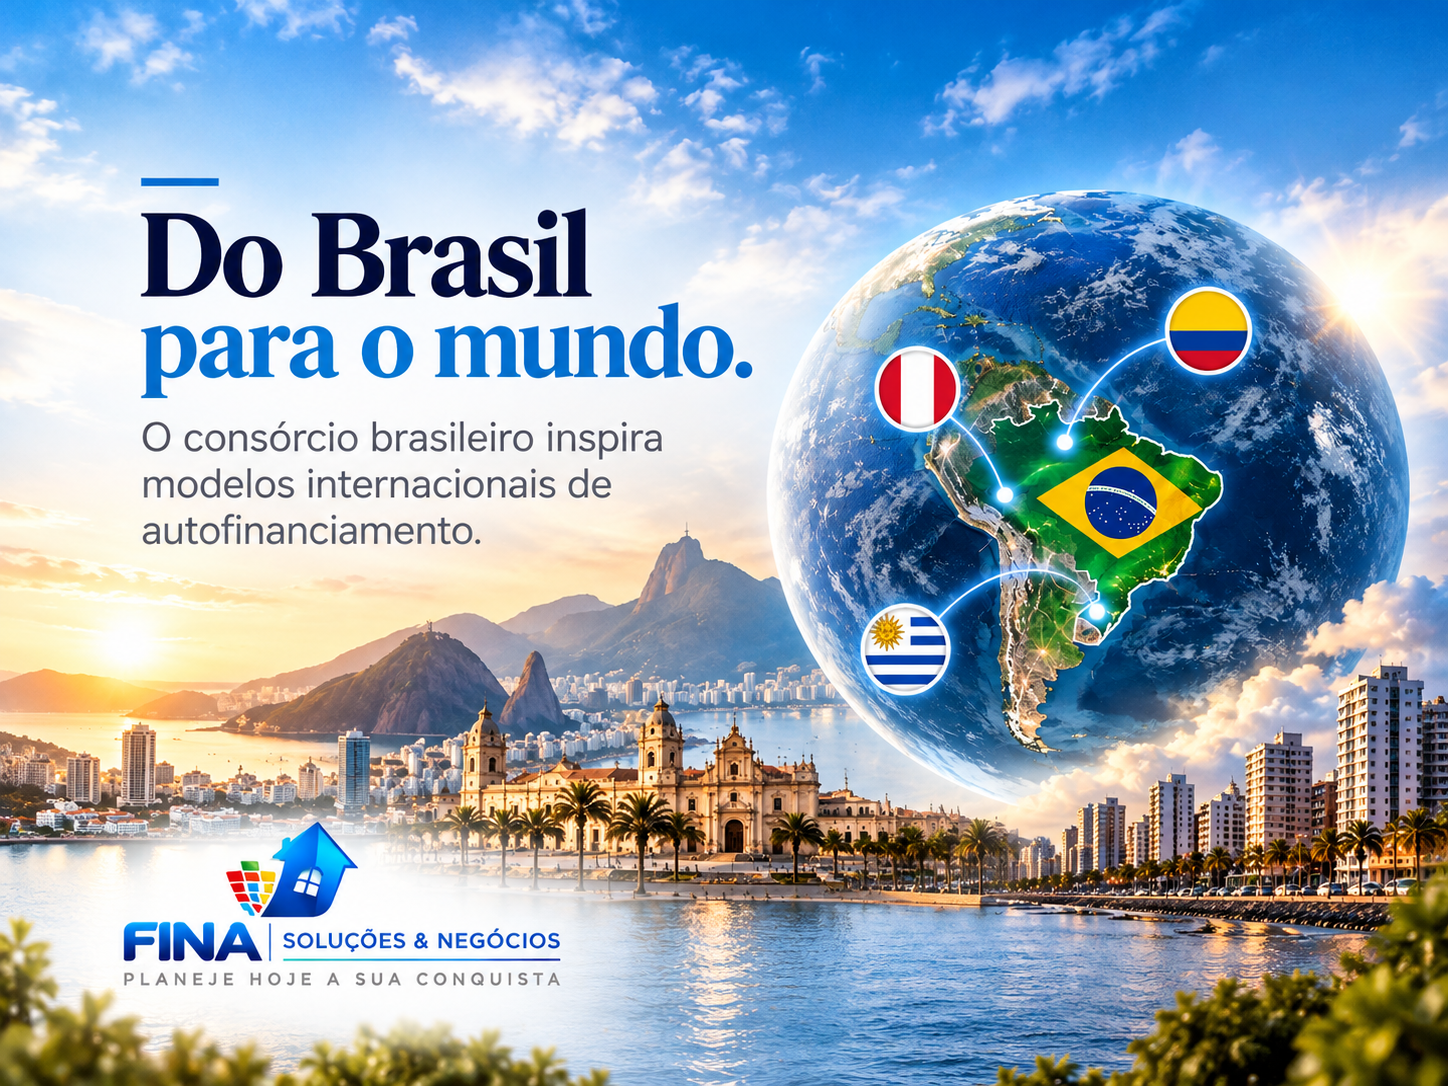
Mas existe uma dimensão menos conhecida dessa história: o modelo brasileiro de autofinanciamento coletivo passou a ser observado e relacionado a sistemas semelhantes em outros países, especialmente na América Latina.
Em setembro de 2026, a Associação Brasileira de Administradoras de Consórcios (ABAC) publicou uma análise sobre o tema, mostrando que experiências existentes no Peru, na Colômbia e no Uruguai apresentam características semelhantes ao Sistema de Consórcios brasileiro.
Isso não significa que exista um único “consórcio internacional”. Cada país desenvolveu sua própria estrutura, com regras, órgãos reguladores, contratos e formas de contemplação ou adjudicação diferentes.
O que existe em comum é uma ideia simples e poderosa: um grupo de pessoas contribui periodicamente para formar um fundo coletivo que possibilita a aquisição planejada de bens ou serviços.
O que torna o modelo brasileiro diferente?
No Brasil, o consórcio é definido pela Lei nº 11.795/2008 como a reunião de pessoas físicas ou jurídicas em um grupo, com prazo e número de cotas determinados, administrado por uma empresa autorizada, com o objetivo de possibilitar a aquisição de bens ou serviços por meio de autofinanciamento.
Na prática, os participantes contribuem para a formação de um fundo comum. Os créditos são utilizados pelos integrantes contemplados, de acordo com as regras do grupo, normalmente por sorteio ou lance.
Esse modelo se diferencia do financiamento tradicional porque o recurso utilizado para formar o crédito não é simplesmente um empréstimo individual concedido por um banco para cada consumidor.
O próprio conceito de autofinanciamento está relacionado à formação coletiva de recursos pelos participantes do grupo.
Ao longo de mais de seis décadas, o sistema brasileiro ganhou escala, regulamentação específica e presença em diferentes segmentos da economia.
Segundo dados divulgados pela ABAC, o Sistema de Consórcios chegou a 13,55 milhões de participantes ativos em agosto de 2026, um recorde histórico.
Essa dimensão ajuda a explicar por que o modelo brasileiro passou a chamar atenção fora do país.
Peru: os Fundos Coletivos
No Peru, existe um sistema conhecido como Fondos Colectivos, ou Fundos Coletivos.
A estrutura apresenta uma semelhança bastante clara com o consórcio brasileiro: um grupo de pessoas ou empresas realiza contribuições periódicas para financiar a aquisição de bens e serviços.
Segundo a Superintendencia del Mercado de Valores (SMV), o sistema peruano pode ser utilizado para aquisição de automóveis, imóveis, motocicletas, máquinas, equipamentos e determinados serviços.
A adjudicação pode ocorrer por diferentes mecanismos, entre eles sorteio, remate e adjudicação antecipada, conforme as regras do sistema e do contrato.
Outro ponto importante é a existência de supervisão institucional. As empresas que administram os Fundos Coletivos, chamadas Empresas Administradoras de Fondos Colectivos (EAFC), precisam ser autorizadas e supervisionadas pela SMV.
Ou seja, embora não seja um consórcio brasileiro, o princípio de reunir participantes e formar recursos coletivos para viabilizar aquisições planejadas possui forte conexão com a lógica do Sistema de Consórcios.
Colômbia: o Autofinanciamento Comercial
Na Colômbia, o modelo recebe outro nome: Autofinanciamento Comercial.
A Superintendencia de Sociedades define o sistema como uma modalidade de poupança destinada à aquisição de bens ou serviços. Os participantes, chamados de subscritores, integram um grupo e realizam contribuições periódicas para formar um fundo comum.
Existem ainda as chamadas Sociedades Administradoras de Planes de Autofinanciamiento Comercial (SAPAC), que precisam de autorização para funcionar e estão submetidas à supervisão da Superintendencia de Sociedades.
Um documento técnico da própria Superintendencia de Sociedades apresenta o Brasil como pioneiro nessa atividade e afirma que países como México, Argentina e Chile também desenvolveram modelos semelhantes. O documento destaca ainda que Brasil e Colômbia possuem estruturas comparáveis de autofinanciamento coletivo.
Apesar das semelhanças, há uma diferença relevante: o sistema colombiano possui características próprias e forte concentração no segmento automotivo, enquanto o Sistema de Consórcios brasileiro possui atuação bastante diversificada.
Uruguai: uma relação ainda mais próxima
O caso do Uruguai apresenta uma característica particularmente interessante.
Segundo a ABAC, representantes do setor uruguaio afirmam que a estrutura desenvolvida no país teve origem na experiência brasileira, embora posteriormente tenha sido adaptada às regulamentações locais.
No país, encontramos o conceito de Ahorro Previo, ou poupança prévia.
Um exemplo é o Consorcio del Uruguay, que trabalha com grupos de poupança e utiliza mecanismos como sorteios e licitações para determinar a adjudicação dos recursos. A própria instituição informa que é uma empresa de intermediação financeira supervisionada pelo Banco Central do Uruguai.
A estrutura demonstra novamente como a ideia de planejamento coletivo pode assumir diferentes formatos de acordo com a legislação e o mercado de cada país.
Não existe um único modelo internacional
É justamente aqui que está um dos pontos mais importantes dessa discussão.
Peru, Colômbia, Uruguai e Brasil não possuem exatamente o mesmo sistema.
Os modelos podem apresentar diferenças em:
legislação;
órgãos reguladores;
estrutura das administradoras;
funcionamento dos grupos;
critérios de adjudicação;
segmentos atendidos;
contratos;
taxas e custos;
mecanismos de proteção aos participantes.
Por isso, é mais correto falar em modelos de autofinanciamento coletivo semelhantes, e não afirmar que todos os países utilizam o mesmo consórcio brasileiro.
A própria ABAC destaca que cada mercado adaptou o mecanismo às suas condições econômicas, jurídicas e regulatórias.
Por que o Brasil se tornou uma referência?
A experiência brasileira reúne três características que ajudam a explicar sua relevância internacional.
1. Mais de seis décadas de desenvolvimento
O Sistema de Consórcios começou a se desenvolver no Brasil na década de 1960 e atravessou diferentes períodos econômicos, mudanças de moeda e transformações no mercado de crédito.
2. Regulamentação específica
O setor possui legislação própria desde a Lei nº 11.795/2008, além de regulamentação e supervisão do Banco Central do Brasil.
A legislação estabelece, entre outros pontos, a autonomia patrimonial dos grupos e a separação dos recursos administrados, além de definir direitos e responsabilidades dentro do sistema.
3. Diversidade de utilização
No Brasil, o consórcio está presente em diversos segmentos, incluindo veículos, imóveis, máquinas, equipamentos e serviços.
Essa diversidade faz com que o sistema brasileiro tenha uma abrangência maior do que muitos modelos encontrados em outros mercados.
O consórcio brasileiro ultrapassou fronteiras como conceito
Talvez a principal conclusão dessa história não seja simplesmente dizer que “outros países copiaram o consórcio brasileiro”.
A conclusão mais interessante é outra:
a lógica do autofinanciamento coletivo demonstrou ser adaptável a diferentes mercados.
Cada país encontrou sua própria maneira de organizar grupos de participantes, contribuições periódicas e aquisição planejada de bens ou serviços.
E o Brasil ocupa uma posição importante nessa história.
A ABAC mantém, desde 2019, um Comitê Internacional dedicado ao intercâmbio de informações sobre a evolução dos sistemas de autofinanciamento em diferentes mercados.
Esse intercâmbio permite comparar experiências, discutir desafios e acompanhar a evolução de diferentes modelos.
Planejamento continua sendo o ponto central
Apesar das diferenças entre os países, existe uma mensagem comum em todos esses modelos: planejamento financeiro pode ser uma ferramenta para transformar um objetivo de consumo em uma estratégia de longo prazo.
No consórcio brasileiro, essa lógica aparece de forma bastante clara.
Em vez de depender exclusivamente de uma decisão imediata de compra e de um financiamento tradicional, o consumidor pode utilizar o planejamento para organizar sua aquisição ao longo do tempo.
Isso não significa que o consórcio seja necessariamente a melhor escolha para todas as pessoas. A decisão deve considerar prazo, capacidade de pagamento, objetivo, regras do grupo, custos e necessidade de acesso ao bem.
Mas a evolução do setor mostra que o conceito de autofinanciamento coletivo possui relevância muito maior do que muitas pessoas imaginam.
Do Brasil para o mundo
O consórcio nasceu e se desenvolveu no Brasil como uma alternativa de aquisição planejada.
Décadas depois, sistemas com características semelhantes podem ser encontrados em diferentes países da América Latina.
No Peru, existem os Fundos Coletivos.
Na Colômbia, o Autofinanciamento Comercial.
No Uruguai, estruturas de Ahorro Previo.
E no Brasil, o Sistema de Consórcios alcançou uma escala de milhões de participantes, ampla diversidade de segmentos e uma estrutura regulatória própria.
São modelos diferentes, mas existe uma ideia que conecta todos eles:
planejar hoje para conquistar amanhã.
É essa característica que ajuda a explicar por que o modelo brasileiro deixou de ser apenas uma particularidade do mercado nacional e passou a fazer parte de uma discussão internacional sobre novas formas de planejamento e autofinanciamento.
Fontes consultadas
Associação Brasileira de Administradoras de Consórcios (ABAC)
Banco Central do Brasil
Lei nº 11.795/2008 — Lei dos Consórcios
Superintendencia del Mercado de Valores (SMV), Peru
Superintendencia de Sociedades, Colômbia
Consorcio del Uruguay